
Ganar un premio millonario en la lotería no significa necesariamente recibir la totalidad del dinero anunciado. En República Dominicana, las ganancias obtenidas en sorteos y determinados juegos de azar están sujetas a una retención del Impuesto Sobre la Renta (ISR), cuyo porcentaje depende del tipo de premio.
De acuerdo con la legislación tributaria dominicana, los premios obtenidos en loterías, fracatanes, lotos, loto quizz y otros juegos de azar contemplados en la normativa están sujetos a una retención del 25 %, con carácter de pago definitivo.
Esto significa que el impuesto se descuenta antes de entregar el dinero al ganador, por lo que el monto recibido es inferior al premio anunciado.
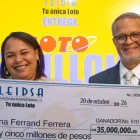
El tema cobra relevancia tras la entrega de RD$35 millones que realizó ayer martes la Lotería Electrónica Internacional Dominicana (Leidsa) a Miguelina Ferrand Herrera, quien resultó ganadora del sorteo celebrado el sábado 19 de septiembre.
¿Cuánto se descuenta de un premio de RD$35 millones?
Si al premio de RD$35 millones ganado por Ferrand Herrera se le aplica la retención del 25 % correspondiente a los premios de lotería, el descuento por concepto de ISR sería de RD$8,750,000.
En ese supuesto, el monto neto después de la retención sería de RD$26,250,000.
El cálculo permite distinguir entre el premio anunciado y la cantidad que recibiría el ganador después de cumplir con la obligación tributaria.
¿Qué ley establece el impuesto a los premios de lotería?
La retención está contemplada en el artículo 309, literales c y d, de la Ley 11-92, que instituye el Código Tributario dominicano, modificado por el artículo 10 de la Ley 253-12.
Esta última disposición establece que el Impuesto Sobre la Renta aplicable a las ganancias o premios debe calcularse sobre la renta bruta, según el porcentaje correspondiente a cada categoría.
La normativa también dispone que la retención debe ser presentada y pagada por la persona o entidad que realiza el sorteo, en calidad de agente de retención, independientemente de que el premio se entregue en efectivo o en especie.
¿Cuánto se paga de impuesto según el tipo de premio?
Los porcentajes de retención establecidos para las distintas categorías de premios y ganancias son los siguientes:
25 %: premios obtenidos en loterías, fracatanes, lotos, loto quizz, premios electrónicos provenientes de juegos de azar, campañas promocionales o publicitarias y otros sorteos o apuestas no especificados en otra categoría. Esta retención tiene carácter de pago definitivo.
10 %: ganancias o premios obtenidos en máquinas tragamonedas.
10 %: ganancias en bancas de lotería y deportivas por montos de más de RD$100,001 hasta RD$500,000.
15 %: ganancias en bancas de lotería y deportivas por montos de más de RD$500,001 hasta RD$1,000,000.
25 %: ganancias en bancas de lotería y deportivas de RD$1,000,001 en adelante.
Estos porcentajes no se aplican indistintamente a todos los premios. La tasa depende de la categoría en la que se encuentre la ganancia, conforme a las disposiciones del Código Tributario y sus modificaciones.
¿Quién debe pagar y declarar el impuesto?
La entidad que entrega el premio es responsable de efectuar la retención correspondiente y declarar y pagar el impuesto a la Dirección General de Impuestos Internos (DGII), en su condición de agente de retención.
En consecuencia, cuando el premio está sujeto a una retención del 25 %, el ganador recibe el dinero una vez descontado el impuesto, sin que tenga que recibir primero el monto íntegro para luego pagar esa retención específica.
En definitiva, aunque el premio anunciado sea de millones de pesos, la cantidad que llega al ganador depende de las obligaciones tributarias aplicables.
